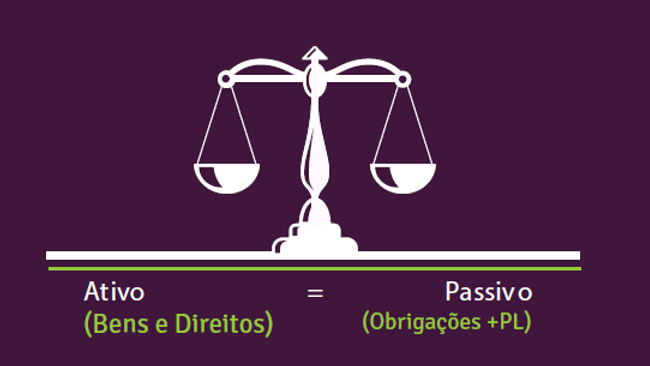
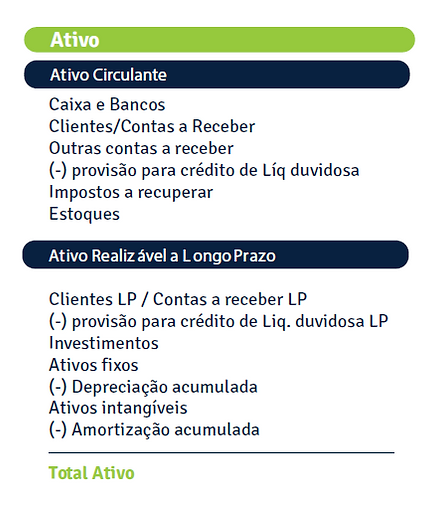
O ativo é composto pelos bens de direito da empresa. São registrados no ativo a conta caixa e as contas bancárias, os valores de duplicatas a receber, os bens da empresa, que são registrados no ativo imobilizado da empresa, etc. O Ativo pode ser classificado em Ativo circulante e Ativo não circulante.
O passivo é composto pelas obrigações da empresa, nele são registrados as contas a pagar a curto e longo prazo. Exemplos: fornecedores, os impostos a recolher, os empréstimos bancários, financiamentos de longo prazo e as provisões, sejam elas de salários ou impostos. O passivo pode ser classificado em Passivo Circulante e Passivo não Circulante.
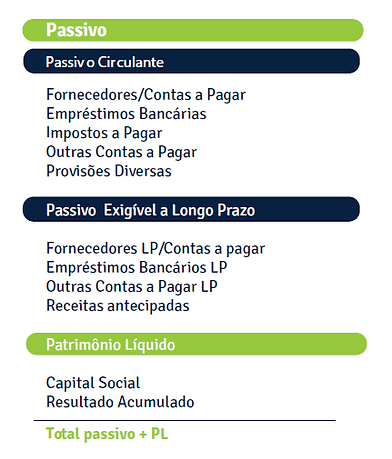
O Patrimônio Líquido, embora registre um bem, por assim dizer, ou um direito da empresa, está registrado no Passivo, para que haja equilíbrio no balanço. Exemplo: capital social da empresa, o capital a integralizar e o resultado do exercício.